Introduccion
En 2026 la capital española muestra un repunte sostenido del segmento premium; los micro‑mercados lujo Madrid combinan discreción arquitectónica y alta demanda institucional, ofreciendo retornos superiores al promedio del mercado. La estabilidad macroeconómica y la diversificación de fuentes de capital hacen de este nicho una apuesta segura.
Análisis del mercado prime
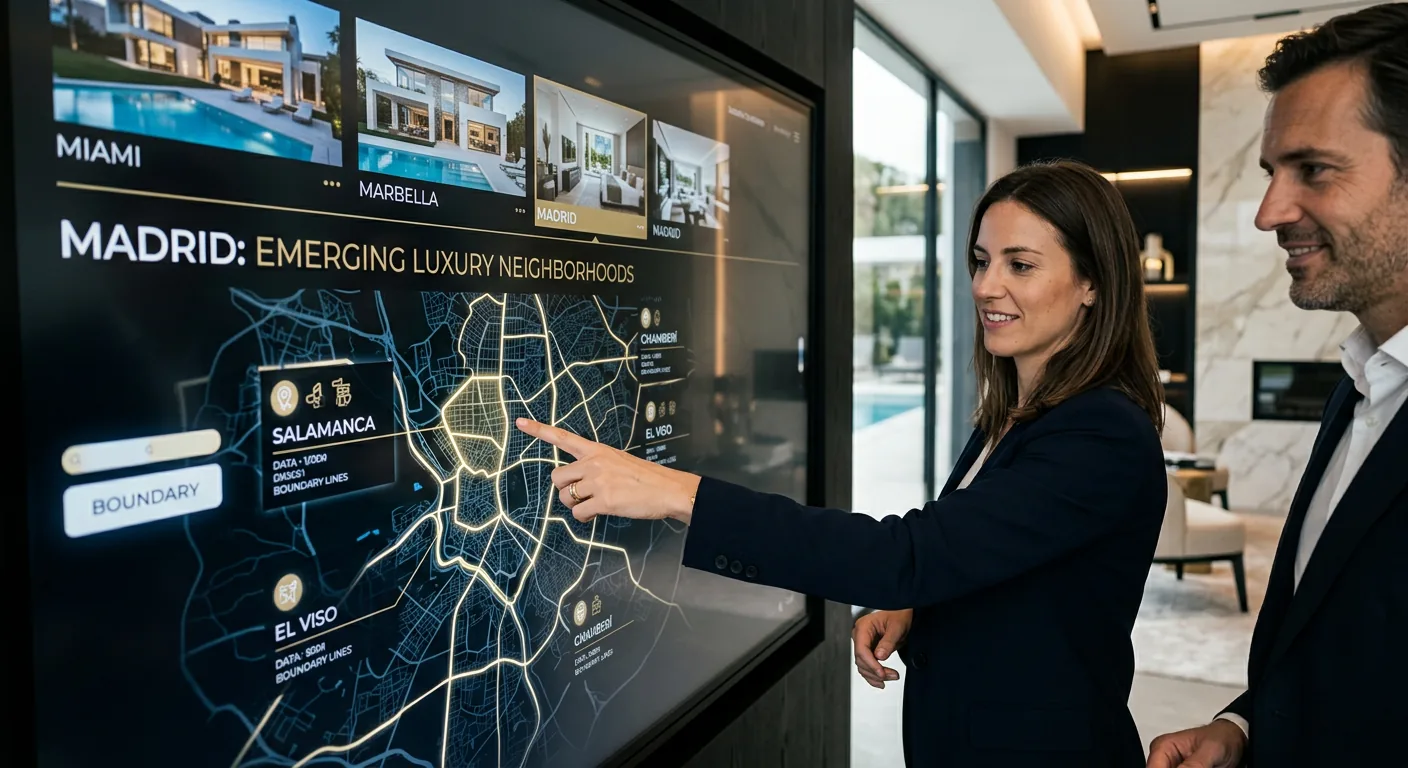
Los barrios tradicionales siguen liderando precios, pero los micro‑mercados emergentes como Chamartín‑Alto y Hortaleza‑Valdebebas presentan incrementos anuales del 7‑9 % en el precio medio m², con volúmenes de transacción que superan los 150 M EUR en el último trimestre.
En 2025 la oferta de viviendas de lujo con menos de 150 m² cayó un 12 %, lo que ha reducido la competencia y ha impulsado la plusvalía de propiedades con acabados personalizados. La ocupación de alquileres de alta gama ronda el 93 % y los contratos de arrendamiento a largo plazo superan los 5 años.
Estructuras de inversión
Las sociedades limitadas (SL) facilitan la gestión operativa y la protección patrimonial, aunque su tributación a nivel de socios puede ser elevada. Las SOCIMI permiten exención del 75 % de dividendos, pero exigen una cartera mínima del 80 % en alquileres residenciales.
Los SPV (Special Purpose Vehicle) son ideales para proyectos aislados, ofreciendo transparencia a los inversores institucionales y simplificando la salida. Las joint ventures combinan capital y know‑how local, reduciendo el riesgo de ejecución. Cada modelo se adapta a diferentes horizontes de inversión y apetitos de riesgo.
Fiscalidad de la inversión
Los no residentes tributan en el IRNR con una retención del 19 % sobre ingresos de alquiler, mientras que las plusvalías están gravadas al 19‑23 % según el tramo. Los convenios de doble imposición con más de 30 países evitan la doble tributación y permiten créditos fiscales.
Utilizar una SOCIMI o un SPV bajo la normativa de la UE puede reducir la carga fiscal efectiva al 10‑12 % en plusvalías, siempre que se respeten los requisitos de reinversión y distribución. La calculadora de rentabilidad ayuda a proyectar el impacto fiscal en el retorno neto.
Due diligence inmobiliaria
Una revisión exhaustiva incluye: verificación de título y cargas, análisis de la normativa de uso, inspección estructural, certificación energética, historial de arrendamientos, y estudio de mercado comparativo. La tasación profesional garantiza una valoración objetiva y alineada con el mercado.
- Documentación registral y catastral al día.
- Licencias de obra y permisos de ocupación.
- Informe de riesgos (sismicidad, inundación).
- Análisis de rentabilidad histórica y proyección de cash‑flow.
- Revisión de cláusulas de arrendamiento y derechos de terceros.
Estrategias de desinversión
El momento óptimo para vender combina una fase de consolidación del precio y una demanda institucional activa. Los mecanismos de salida incluyen venta directa a fondos, colocación en REITs europeos, o recompra mediante cláusulas de put‑option en joint ventures.
Planificar una salida anticipada mediante un acuerdo de venta a plazo permite fijar el precio y reducir la exposición a la volatilidad del mercado. La estructuración de la venta mediante un SPV facilita la transferencia de participaciones sin generar plusvalías inmediatas.
Casos de inversión
Residencial premium: en 2024 se adquirió un edificio de 12 unidades en el micro‑mercado de Chamartín‑Alto por 28 M EUR, con un alquiler medio de 3 500 EUR/mes por unidad. La rentabilidad bruta alcanza el 6,8 % y la plusvalía proyectada para 2029 supera el 15 %.
Activo comercial/boutique hotel: un hotel‑boutique de 45 habitaciones en Hortaleza‑Valdebebas, comprado por 55 M EUR, generó un RevPAR de 150 EUR y un EBITDA del 22 % en 2025. La estrategia de re‑branding y gestión de marca internacional eleva la expectativa de salida a 75 M EUR en 2028.
Preguntas frecuentes
- ¿Cuál es la ventaja fiscal de una SOCIMI frente a una SL? La SOCIMI permite una exención del 75 % en dividendos y una tributación reducida en plusvalías, siempre que cumpla con el 80 % de inmuebles en alquiler y reinvierta beneficios.
- ¿Qué nivel de apalancamiento es recomendable? Un LTV (loan‑to‑value) entre 55‑65 % equilibra el coste de financiación y la exposición al riesgo, manteniendo una cobertura de intereses superior al 1,5 x.
- ¿Cómo afecta el convenio de doble imposición con EE. UU.? El convenio elimina la retención del 30 % sobre dividendos y permite acreditar el impuesto pagado en EE. UU. contra la obligación en España, reduciendo la carga total al 19 %.
Conclusión
Los micro‑mercados lujo Madrid combinan discreción arquitectónica, alta ocupación y retornos superiores al 9 % en 2026. La correcta estructuración, una fiscalidad optimizada y una due diligence rigurosa son claves para maximizar la rentabilidad. Accede a nuestro portal de inversores y comienza a diversificar tu portafolio con activos premium.
Guía relacionada: Mercado de lujo post-pandemia en Madrid 2026